Ubezpieczyciel czyta Twoje zdjęcia: jak wizja komputerowa wycenia polisę i ocenia szkodę
Kamera zamiast rzeczoznawcy
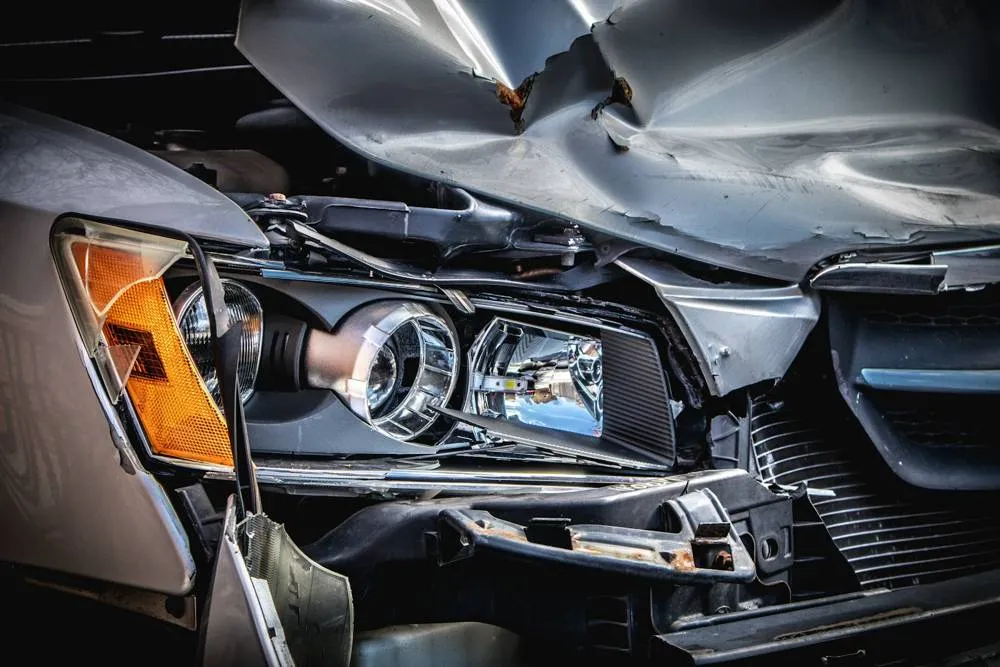
Zgłoszenie szkody komunikacyjnej kiedyś oznaczało wizytę rzeczoznawcy, oględziny i kilka dni oczekiwania na decyzję. Dziś część towarzystw ubezpieczeniowych pozwala klientowi zrobić zdjęcia uszkodzonego auta telefonem, a wyliczenie kosztów naprawy przygotowuje system rozpoznawania obrazów. Algorytm rozpoznaje na fotografiach uszkodzone elementy nadwozia, oszacowuje ich zakres i porównuje obraz z bazami referencyjnymi. Zdjęcia z telefonu, w połączeniu z danymi o powłoce lakierniczej i widełkami cennika, pozwalają w wielu prostych przypadkach policzyć szkodę w kilkanaście minut.
Pionierem tej automatyzacji jest londyńska firma Tractable, założona w 2014 roku, której systemy rozpoznawania obrazów szkolone są na setkach milionów zdjęć uszkodzonych pojazdów i nieruchomości. Platforma obsługuje towarzystwa na kilku kontynentach — wśród klientów wymieniani są GEICO, Tokio Marine, Aviva czy Admiral — a według zestawień branżowych znacząca część roszczeń przechodzi przez system bez udziału człowieka: algorytm sam wyznacza uszkodzone elementy, szacuje koszt naprawy i oznacza przypadki wymagające ekspertyzy rzeczoznawcy.
Szybkość jest realnym zyskiem dla klienta, ale proces ma też drugą stronę. System, który samodzielnie decyduje o uznaniu lub odrzuceniu roszczenia, przenosi na maszynę ocenę, która wcześniej należała do człowieka. Błąd klasyfikacji — źle rozpoznany element, przeoczona rysa, niepoprawne oszacowanie — oznacza zaniżoną wypłatę lub odmowę, a klient dostaje decyzję wygenerowaną automatycznie, często bez kontaktu z rzeczoznawcą. Ubezpieczyciele podkreślają, że przypadki trudne trafiają do ludzi; krytycy odpowiadają, że granica między „prostym” a „trudnym” przypadkiem również wyznaczana jest przez algorytm.
Zdjęcia domu jako materiał diagnostyczny
Rozpoznawanie obrazów w ubezpieczeniach nie kończy się na szkodach. W stylu życia stojącej za polisą chodzi o coś więcej: o ocenę ryzyka. W krajach, gdzie dominują polisy na dom i majątek, towarzystwa eksperymentują z wyceną na podstawie fotografii. Zdjęcia budynku i otoczenia — stan dachu, przeszkody na drodze dojazdowej, obecność basenu albo trampoliny — trafiają do modeli, które szacują, jak ryzykowna jest dana posesja.
Nowy etap to analizy przeprowadzane poza dokumentacją przekazaną przez klienta. Takie produkty — ocena stanu nieruchomości i wycena majątku na podstawie fotografii — oferuje między innymi Tractable, a firmy ubezpieczeniowe sięgają też po materiały, których klient nie udostępniał im wprost: przy ocenie roszczeń i w dochodzeniach przeciwoszustwowych sprawdzane bywają zdjęcia publikowane w mediach społecznościowych. Praktyka ta rozmywa granicę między danymi przekazanymi dobrowolnie a danymi pozyskanymi z publicznych źródeł i stawia ubezpieczonego przed oceną, której pełny zakres trudno ustalić. Problem wyceny na podstawie obrazu ma charakter strukturalny: model nie zna kontekstu, zna tylko piksele i statystyczne korelacje. Trampolina na zdjęciu nie mówi, czy jest zabezpieczona; sieć na oknach nie mówi, czy mieszka tam osoba starsza, czy student.
Smart home, który zdradza szczegóły życia
Trzeci obszar, w którym wizja komputerowa spotyka się z ubezpieczeniami, to automatyka domowa. Kamery wideo-dzwonków, czujniki ruchu i inteligentne urządzenia są promowane jako narzędzia poprawy bezpieczeństwa, a niektórzy ubezpieczyciele oferują za nie rabaty. Problem w tym, że te same urządzenia gromadzą obrazy i dane, które pokazują codzienne rytuały domowników: o której wychodzą do pracy, kiedy przychodzą goście, jak wygląda wnętrze mieszkania. W razie sporu o wypłatę odszkodowania taka historia danych może zostać użyta przeciwko klientowi — jako dowód, że ryzyko było większe, niż deklarowano.
Gdzie jest człowiek
Rozpoznawanie obrazów w ubezpieczeniach jest legalne i w wielu wypadkach użyteczne. Zagrożenie nie polega na samej technologii, tylko na trzech praktykach: na automatycznym rozliczaniu roszczeń bez kontaktu z człowiekiem, na ocenie ryzyka na podstawie zdjęć pobranych z mediów społecznościowych oraz na wykorzystaniu danych z automatyki domowej przeciwko klientowi. Wszystkie trzy łączy jedno: decyzja zapada szybciej, niż klient zdąży ją zrozumieć, a mechanizm wyliczenia pozostaje dla niego nieprzejrzysty.
Klient, który dostaje odmowę wygenerowaną automatycznie, ma prawo żądać wyjaśnień i wnosić o ponowne rozpatrzenie sprawy przez człowieka. W Unii Europejskiej takie uprawnienie wynika z przepisów o ochronie danych osobowych, a regulacja sztucznej inteligencji dodaje obowiązek informowania o zastosowaniu systemów AI. Warto z nich korzystać: w ubezpieczeniach, w których o wypłacie decyduje obraz, ostatecznym arbiterem powinien pozostać człowiek.
Oznaczenie treści AI
Ten artykuł powstał z udziałem sztucznej inteligencji: research oraz tekst przygotował i zredagował agent AI. Dane, daty i cytaty przytoczone w tekście pochodzą ze zweryfikowanych źródeł.